Rareté
Adresse
Le quartier restera-t-il recherché dans dix ans ?
Impact décision : La demande résiste mieux aux cycles.
Publié le 1 mai 2026 · 11 min de lecture
Sur une terrasse de la Côte d’Azur, un investissement immobilier paraît parfois évident : la lumière, la mer, la rareté du foncier, cette impression que la pierre restera toujours désirée. Pourtant, en 2026, la bonne question n’est plus “faut-il acheter ?”. C’est plutôt : quel bien peut encore traverser un cycle de marché sans devenir une charge mal financée.
Investir dans l’immobilier reste pertinent si l’achat repose sur un horizon long, un financement supportable et un emplacement vraiment liquide. Il devient fragile si l’on confond hausse passée des prix, rendement brut affiché et sécurité patrimoniale. La pierre protège parfois. Elle immobilise aussi du capital.
La réponse courte est oui, mais pas dans n’importe quelles conditions. Un investissement immobilier peut encore construire du patrimoine, produire un revenu, protéger partiellement contre l’inflation et transmettre un actif tangible. Le crédit, même plus sélectif qu’avant, reste un levier puissant lorsqu’il finance un bien choisi avec discipline, à un prix qui laisse encore respirer le scénario prudent.
Ce “oui” devient sérieux seulement si trois conditions sont réunies : un horizon de détention suffisant, un prix d’achat défendable et une capacité à supporter les frais sans dépendre d’une revente rapide. L’immobilier récompense rarement l’impatience. Il punit assez vite l’achat trop tendu.
La Côte d’Azur amplifie cette nuance : une adresse rare, une vraie vue, une terrasse profonde, un accès simple et une architecture cohérente peuvent garder une demande internationale même lorsque le marché ralentit. Mais un appartement banal payé comme un actif d’exception ne bénéficie pas de la même résistance. Entre les deux, l’écart de risque est considérable, parce que le premier conserve une désirabilité profonde tandis que le second dépend surtout de l’humeur du marché.
| Situation | Lecture patrimoniale | Point de vigilance |
|---|---|---|
| Résidence locative classique | Revenu régulier possible | Vacance, fiscalité, travaux, tension locative réelle |
| Bien côtier rare | Valeur d’usage et liquidité qualitative | Prix d’entrée élevé, marché d’acheteurs plus sélectif |
| Achat avec travaux | Création de valeur si le budget est maîtrisé | Dérive de chantier, diagnostics, délais |
| Achat très financé | Effet levier fort | Mensualité, taux, reste à vivre et revente contrainte |
Un bon chiffre doit survivre aux frais, aux mois vides et aux décisions de copropriété que l’annonce ne montre jamais.
Un rendement brut de 5 % peut sembler confortable. Il devient beaucoup moins séduisant après taxe foncière, charges de copropriété, assurance, frais de gestion, vacance locative, entretien, fiscalité et coût du crédit. L’investisseur prudent regarde le rendement net-net, puis le compare au risque réel du bien et à la qualité de sortie possible.
Cette étape est moins élégante qu’une vue mer au couchant, mais elle évite les mauvaises surprises. Un bien qui rapporte 900 € de loyer mensuel n’est pas rentable si les charges absorbent tout l’écart, si la toiture doit être reprise ou si le locataire cible reste difficile à trouver dix mois par an. La beauté du lieu ne paie pas seule les charges récurrentes.
Pour un actif premium, le raisonnement change encore. Le rendement locatif peut être modeste, mais la valeur patrimoniale, la rareté et l’usage personnel peuvent justifier l’achat. Il faut simplement le reconnaître : ce n’est pas le même investissement qu’un studio optimisé pour le cash-flow. La rentabilité n’a pas toujours la même forme. Cette lucidité évite de comparer deux actifs qui ne répondent ni au même usage, ni au même horizon, ni au même niveau de risque.
La liquidité désigne la capacité à revendre sans brader. C’est le critère que beaucoup d’acheteurs découvrent trop tard. Un actif peut être beau, bien décoré, même rentable sur le papier, et rester difficile à vendre si son prix, son plan, sa localisation ou ses contraintes techniques rétrécissent trop le nombre d’acquéreurs.
Sur un marché devenu plus sélectif, la liquidité prime sur la seule promesse de plus-value. Demandez-vous qui rachètera le bien dans cinq ou dix ans : une famille locale, un retraité, un investisseur, un acquéreur étranger, un couple en résidence secondaire ? Plus la réponse est claire, plus le risque de sortie diminue. Ce raisonnement paraît austère, mais il protège la liberté future de l’investisseur.
La Côte d’Azur offre un avantage réel sur certains segments : rareté foncière, notoriété internationale, climat, accès aéroportuaire, prestige des communes. Mais cet avantage n’est pas uniforme. Une adresse secondaire, un vis-à-vis lourd, un stationnement absent ou une rénovation mal pensée peuvent effacer une partie de la prime méditerranéenne.
La décision patrimoniale commence par la sortie possible.
Le quartier restera-t-il recherché dans dix ans ?
Impact décision : La demande résiste mieux aux cycles.
Le bien répond-il à un besoin clair ?
Impact décision : La revente parle à plusieurs profils d’acheteurs.
Les travaux lourds sont-ils connus ?
Impact décision : Moins de décote au moment de négocier.
L’achat reste-t-il défendable face aux comparables ?
Impact décision : La plus-value future ne compense pas toujours un prix d’entrée trop haut.
Le crédit immobilier n’a pas disparu, mais il oblige à acheter avec plus de précision. Quand le coût de financement remonte, l’effet levier reste intéressant seulement si le loyer, l’usage, la valeur patrimoniale ou la perspective de revente justifient la mensualité. Sinon, le crédit amplifie l’erreur au lieu d’amplifier le patrimoine, surtout si l’investisseur a sous-estimé le reste à charge mensuel après impôts et entretien.
L’apport ne doit pas être regardé comme une simple formalité. Il réduit le risque bancaire, peut améliorer les conditions et absorbe les frais d’entrée. Mais il ne doit pas vider toute la réserve de sécurité. Un investisseur qui conserve un matelas de trésorerie après l’achat traverse mieux une vacance locative, une chaudière à remplacer ou une décision de copropriété coûteuse. Cette réserve est moins spectaculaire qu’un apport maximal, mais souvent plus intelligente.
L’horizon, lui, donne son sens à l’opération. Sur trois ans, les frais d’acquisition et la volatilité de marché peuvent peser lourd. Sur dix ou quinze ans, le remboursement du capital, la revalorisation possible, les loyers et l’usage patrimonial ont davantage de temps pour produire leurs effets. Un bien immobilier se juge rarement dans la précipitation.
| Horizon | Question à poser | Décision raisonnable |
|---|---|---|
| Moins de 3 ans | La revente forcée est-elle possible ? | Très prudente, sauf opportunité exceptionnelle |
| 5 à 8 ans | Les frais et travaux seront-ils amortis ? | Possible si le prix d’entrée est juste |
| 10 ans et plus | Le bien conserve-t-il une demande profonde ? | Plus favorable pour un actif rare et bien financé |
| Transmission | L’actif sera-t-il simple à gérer et partager ? | À arbitrer avec fiscalité, indivision et liquidité |
La promesse arrive souvent trop tôt, avant que l’acheteur ait vraiment mesuré les défauts qui coûteront demain.
Le risque immobilier ne se limite pas à une baisse de prix. Il peut venir d’un diagnostic, d’une copropriété sous-investie, d’un règlement locatif local, d’une fiscalité plus lourde, d’un chantier mal calibré ou d’un bien dont la clientèle potentielle est trop étroite. Le vrai danger est souvent le cumul des petites fragilités, celui qui ne saute pas aux yeux pendant la visite mais pèse au moment de louer, de financer ou de revendre.
Avant de signer, relisez le dossier comme si vous deviez revendre dans un marché moins favorable. Le plan reste-t-il agréable ? La terrasse est-elle vraiment utilisable ? Le stationnement est-il un sujet ? Les charges sont-elles compatibles avec le standing ? Les travaux améliorent-ils la valeur ou seulement votre goût personnel ? Cette lecture froide protège l’investisseur de l’enthousiasme de visite.
Les biens de prestige ajoutent une autre subtilité : l’émotion fait partie de la valeur, mais elle ne remplace pas la méthode. Une vue spectaculaire attire; une mauvaise orientation, un accès pénible ou une rénovation datée peuvent ensuite réduire le cercle des acheteurs. L’élégance d’un investissement vient souvent de cette tension maîtrisée entre désir et preuve.
Il faut parfois renoncer si l’effort d’épargne devient trop lourd, si la réserve disparaît, si le prix dépasse franchement les comparables ou si le bien impose des travaux mal chiffrés. Dans ce cas, l’achat peut créer plus de contraintes que de patrimoine. Le marché offrira d’autres occasions; une erreur immobilière, elle, se porte longtemps. Cette retenue est difficile dans un marché émotionnel, mais elle fait partie de la discipline patrimoniale.
Renoncer peut aussi être stratégique lorsque votre objectif est la liquidité. Un bien immobilier se vend, mais rarement à la minute et rarement sans frais. Si vous pouvez avoir besoin du capital rapidement, la pierre n’est pas l’enveloppe la plus souple. Elle convient mieux à une stratégie où le temps travaille avec vous.
Enfin, méfiez-vous des achats dictés par la peur de rater le marché. La bonne fenêtre n’est pas seulement celle où les prix semblent repartir. C’est celle où votre financement, votre horizon et le bien disponible se rencontrent. Cette coïncidence vaut mieux qu’une décision prise sous pression.
La fiscalité transforme souvent la rentabilité plus vite qu’une légère variation de loyer. Selon le régime choisi, le type de location, le niveau de charges, l’amortissement éventuel et votre situation personnelle, le même bien peut produire une impression de revenu ou une vraie performance nette très différente. Il faut donc regarder la fiscalité applicable avant de signer, pas au moment de remplir la première déclaration. Une simulation avec et sans travaux déductibles peut changer l’arbitrage.
Les travaux méritent la même prudence. Une rénovation peut créer de la valeur si elle corrige un défaut clair : distribution confuse, performance énergétique faible, cuisine datée, terrasse mal exploitée, éclairage insuffisant. Elle devient moins rationnelle quand elle ne fait qu’ajouter du goût personnel à un bien déjà payé cher. Dans le prestige, la qualité des matériaux compte, mais la cohérence architecturale compte davantage encore.
Le bon réflexe consiste à séparer trois enveloppes : les travaux nécessaires, les travaux de valorisation et les travaux de confort. La première protège le bien. La deuxième peut améliorer la revente. La troisième relève davantage de l’usage. Les confondre donne un budget flatteur sur le papier, mais peu lisible pour un investisseur qui devra arbitrer froidement. Une rénovation réussie commence donc autant par le tri des priorités que par le choix des finitions.
Tout ce qui brille n’est pas rare : le littoral méditerranéen se prête aux récits séduisants, entre adresse à quelques minutes de la mer, résidence au nom élégant, rénovation contemporaine et photographie au soleil. Pourtant, la rareté véritable est plus exigeante. Elle tient à la vue non reproductible, à la profondeur d’une terrasse, à l’absence de nuisance, à l’accès, au stationnement, au calme, au plan et à la possibilité de vivre le bien facilement en toute saison.
Cette distinction protège l’acheteur. Un bien bien raconté peut séduire au premier regard, mais il dépend souvent du cycle et du talent commercial du moment. Un bien réellement rare garde une demande plus profonde, parce qu’il résout un désir durable : lumière, intimité, usage, adresse et simplicité. C’est ce type d’actif qui mérite parfois d’accepter un rendement immédiat plus bas.
À l’inverse, un achat intermédiaire doit être négocié comme tel. S’il n’offre ni rendement net convaincant, ni rareté patrimoniale, ni potentiel de création de valeur, il risque de rester coincé entre deux logiques. C’est souvent là que les investisseurs se trompent : ils paient le prix du prestige sans obtenir la liquidité du prestige. Cette zone grise mérite une décote, pas un discours.
Écrire les scénarios change la décision, car le bien cesse d’être une projection séduisante et devient un actif testable.
La méthode la plus saine tient en trois scénarios, écrits avant l’offre : un scénario central, un scénario prudent et un scénario de sortie. Le central décrit votre hypothèse normale. Le prudent intègre vacance, travaux, baisse de loyer ou revente plus lente. Le scénario de sortie répond à une question presque brutale : que se passe-t-il si vous devez vendre plus tôt que prévu ? Cette simple page oblige à passer du charme de visite à la décision patrimoniale.
Si les trois scénarios restent cohérents, l’investissement mérite une étude sérieuse. Si le scénario prudent détruit toute logique financière, il faut renégocier, changer de bien ou attendre. Un achat patrimonial réussi supporte une dose raisonnable d’imprévu.
Les points à valider avant une offre ferme.
La réponse tient dans la qualité du bien : investir dans l’immobilier est encore une bonne idée si l’actif est choisi pour sa tenue dans le temps, pas pour une promesse rapide. Le marché 2026 favorise les acheteurs patients, capables de distinguer le bien rare du bien seulement bien présenté. Cette patience n’est pas de l’attentisme : c’est une manière de préserver sa capacité à saisir le bon actif quand il apparaît vraiment.
Sur la Côte d’Azur, la meilleure décision n’est pas toujours le rendement le plus élevé. C’est parfois l’appartement parfaitement situé, la maison dont la vue ne se reproduira pas, ou le bien à rénover dont le prix laisse une vraie marge. Dans tous les cas, l’investissement doit rester lisible : pourquoi ce bien, pourquoi ce prix, pourquoi maintenant, et comment sortir si le marché se referme.
La pierre garde une vertu que les tableaux ne mesurent pas entièrement : elle se voit, s’habite, se transmet. Mais cette vertu ne dispense pas d’être exigeant. En immobilier, le charme ouvre la porte; la discipline patrimoniale décide si l’on entre.
Sur le même sujet
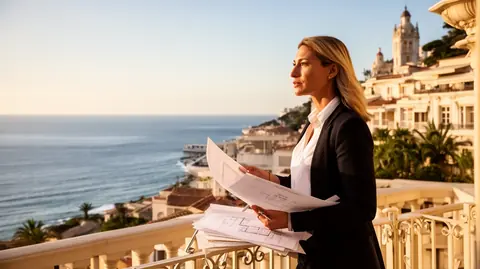
Une méthode prudente pour choisir entre rendement locatif et valeur patrimoniale sur la Côte, sans confondre charme, revenu et sécurité de revente.
· 
Dans l'immobilier premium, le rendement brut n'est qu'un premier repère. Charges, fiscalité, liquidité, usage et rareté changent la vraie lecture.
 ·
Un cabinet de conseil en investissement immobilier doit proteger votre strategie autant que votre achat. Voici les criteres concrets pour choisir un interlocuteur fiable.
· 
Devenir agent immobilier de luxe demande plus qu'un discours premium : cadre légal, expertise locale, discrétion, réseau et méthode vendeur.
· 
Prix trop beau, clauses longues, société opaque, pression à signer : les signaux à vérifier avant de vendre à un promoteur immobilier.
 ·
Une simulation Crédit Mutuel pour un prêt immobilier permet d'estimer une mensualité, une durée, un TAEG, des frais et un coût total avant d'entrer dans l'étude complète du dossier. Elle donne un ordre de grandeur utile, pas une décision bancaire.
·