Notaire immobilier à Paris, quand le consulter avant de signer
Avant une vente ou un achat à Paris, le notaire immobilier sécurise l'acte, les documents et les délais. Voici quand le solliciter.
 ·
Publié le 17 avril 2026 · 3 min de lecture
Les biens avec vue mer résistent parfois mieux aux baisses que des logements comparables, mais cette résistance n’est ni automatique ni uniforme. Elle dépend de la qualité de la vue, de la rareté du secteur, de l’accès, de l’état du bien et du profil des acheteurs. Une belle perspective ne compense pas un défaut structurel.
Pour comprendre la valeur, il faut donc comparer l’emplacement, l’usage et la liquidité future, pas seulement la photographie depuis la terrasse.
Une vue réellement dégagée est difficile à reproduire. Lorsqu’un terrain voisin ne peut plus être construit ou que la réglementation protège le paysage, cette rareté devient un argument durable. Elle attire des acquéreurs prêts à arbitrer sur la surface ou les travaux pour conserver cette ouverture.
La rareté ne suffit pourtant pas. Une vue partielle, un vis-à-vis ou un panorama visible seulement depuis une pièce peuvent réduire fortement la prime. Visitez le bien à plusieurs heures et vérifiez ce qui pourrait changer dans l’environnement.
| Critère | Question à poser | Risque |
|---|---|---|
| Vue | Est-elle dégagée et protégée ? | Construction future |
| Accès | Le quartier reste-t-il pratique hors saison ? | Route ou stationnement |
| État | Quels travaux sont nécessaires ? | Budget sous-estimé |
| Marché | Qui achète et revend ? | Liquidité limitée |
Un appartement bien entretenu, proche des services et doté d’un extérieur utilisable peut mieux résister qu’une grande maison isolée avec une vue spectaculaire mais des charges élevées. La demande se déplace vers les biens faciles à occuper et à entretenir.
Dans un marché tendu, la vue mer peut amortir une baisse relative. Elle ne protège pas contre les taux élevés, les travaux urgents ou une réglementation qui limite la location. L’acheteur doit distinguer la valeur d’usage, le potentiel locatif et la valeur de revente.
Demandez plusieurs références réellement comparables : même commune, exposition proche, surface extérieure et état similaire. Une annonce exceptionnelle ne suffit pas à fixer un prix.
Passez cette liste avant de terminer l’aménagement.
Un bien vue mer peut être résilient lorsqu’il combine rareté, qualité constructive et demande solvable. La décision doit rester fondée sur des comparables, un budget complet et un scénario de revente réaliste.
La copropriété mérite une attention particulière. Des travaux de façade, de toiture ou d’étanchéité peuvent absorber une partie de la prime liée à la vue. Demandez les procès-verbaux d’assemblée, le montant des charges et les appels de fonds prévus. Une résidence bien gérée rassure davantage les acheteurs qu’un panorama exceptionnel dans un immeuble fragilisé.
Pour une maison, vérifiez l’entretien du terrain, les accès et l’exposition au vent ou aux embruns. Les menuiseries, la toiture et les garde-corps peuvent demander des dépenses régulières sur le littoral. Intégrez ces coûts dans le prix total avant de comparer avec un appartement plus simple à entretenir.
Enfin, interrogez plusieurs professionnels du secteur. Un agent connaît les délais de vente, les profils d’acheteurs et les biens réellement négociés. Croisez ces informations avec les bases de transactions disponibles et gardez une marge pour les incertitudes. La vue est un avantage, pas une garantie de liquidité.
Une analyse locale complète le prix. Regardez la proximité des commerces, les transports, les écoles et les services accessibles toute l’année. Un bien agréable en été peut devenir difficile à vivre en hiver si les commerces ferment ou si les trajets sont longs. Cette saisonnalité influence la demande, les loyers et le délai de revente.
La meilleure décision combine plaisir et prudence. Achetez la vue si elle correspond à un usage réel, si les charges restent maîtrisées et si le budget supporte les travaux. Refusez une prime impossible à justifier par des ventes comparables. Cette discipline protège votre patrimoine lorsque le marché ralentit.
Sur le même sujet
Avant une vente ou un achat à Paris, le notaire immobilier sécurise l'acte, les documents et les délais. Voici quand le solliciter.
· 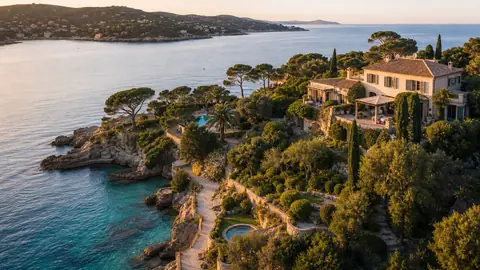
Avant d'acheter une villa pieds dans l'eau à Cap Ferrat, vérifiez accès mer, cadastre, servitudes, urbanisme, risques littoraux et entretien.
· 
Le diagnostic immobilier locatif protège le bailleur et rassure le locataire. Voici la méthode pour préparer le DDT avant la signature.
· 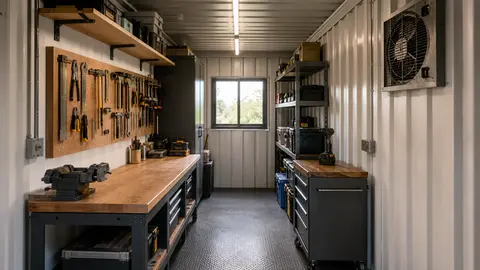
Un container atelier doit être pensé autour de l'usage, de la ventilation, de l'électricité, du sol et du rangement.
· 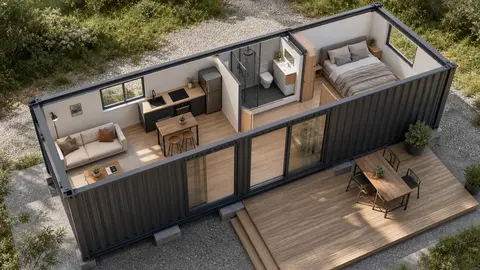
Un plan 3D de maison container sert surtout à vérifier la circulation, les ouvertures et la surface réellement habitable.
· 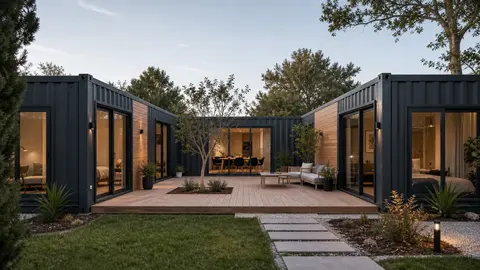
Une maison container en U crée une cour centrale agréable, mais demande assez de terrain, une bonne orientation et un budget bien cadré.
·