
Diagnostic immobilier locatif, préparer le DDT sans bloquer le bail
Le diagnostic immobilier locatif protège le bailleur et rassure le locataire. Voici la méthode pour préparer le DDT avant la signature.
 ·
Publié le 14 septembre 2026 · 6 min de lecture
Un notaire immobilier à Paris intervient bien avant la signature finale. Dans une vente parisienne, il sécurise l’avant-contrat, les délais, les frais, les diagnostics et les pièces de copropriété. Pour l’acheteur comme pour le vendeur, le bon moment n’est donc pas “quand tout est prêt”, mais dès que le projet devient concret.
La capitale ajoute souvent une couche de complexité : copropriétés anciennes, lots réunis ou divisés, travaux votés, servitudes, financement court, acheteur non résident, bien patrimonial. Le notaire ne remplace pas l’agent immobilier ni le conseil fiscal, mais il vérifie que l’acte repose sur des informations solides et opposables.
Contactez un notaire immobilier à Paris dès que le prix, le bien et le calendrier deviennent sérieux, idéalement avant l’avant-contrat. Il peut relire la promesse, vérifier les délais, cadrer les frais d’acquisition et signaler les pièces manquantes, surtout en copropriété ou lors d’un achat patrimonial.
| Situation | Ce que le notaire sécurise | À préparer |
|---|---|---|
| Achat d’un appartement | Promesse, délai, diagnostics, documents de copropriété | Offre acceptée, financement, état civil |
| Vente d’un bien parisien | Origine de propriété, dossier technique, syndic, calendrier | Titre, diagnostics, PV d’assemblée, appels de charges |
| Achat patrimonial | Structure d’acquisition, clauses, procuration, fiscalité à cadrer | Situation familiale, apport, conseil fiscal si besoin |
| Estimation des frais | Droits, émoluments, débours et provision | Prix, nature du bien, mobilier éventuel |
Le réflexe utile consiste à l’intégrer avant que les négociations soient figées. Une clause mal formulée dans une promesse peut ensuite devenir difficile à corriger. À l’inverse, une question posée tôt peut éviter un report de signature, une condition suspensive mal calibrée ou un désaccord sur les pièces attendues.
L’avant-contrat n’est pas une formalité décorative. Il fixe le bien vendu, le prix, les conditions suspensives, le dépôt de garantie, les délais et les obligations de chaque partie. À Paris, il doit aussi refléter le réel dossier de copropriété : règlement, charges, travaux votés, procédures, diagnostics et informations transmises par le syndic.
Le notaire vérifie d’abord la cohérence juridique du dossier. Le lot vendu correspond-il au titre ? La cave ou la chambre de service est-elle bien rattachée ? Des travaux ont-ils modifié la distribution ? Le vendeur détient-il toutes les pièces ? Ces points paraissent techniques, mais ils touchent directement la sécurité de la vente.
Il encadre ensuite les délais. Le compromis ou la promesse doit laisser le temps de financer, de purger les droits éventuels et de réunir les documents. Pour un acheteur, la condition suspensive de prêt doit être réaliste : montant, durée, taux maximal, délai de recherche. Pour un vendeur, elle doit éviter une immobilisation floue du bien.
L’annuaire officiel permet de trouver une étude à Paris ou en Île-de-France, mais il ne remplace pas le choix pratique. Pour une vente simple, la proximité et la disponibilité comptent. Pour un dossier complexe, cherchez surtout une étude habituée aux immeubles anciens, aux biens de prestige, aux indivisions ou aux acquéreurs non résidents.
Posez des questions concrètes dès le premier échange : qui suivra le dossier, sous quel délai l’avant-contrat peut être relu, quels documents manquent, comment les échanges seront organisés avec l’autre notaire, l’agence, la banque et le syndic. Un bon suivi tient souvent à la clarté opérationnelle, pas seulement au nom de l’étude.
Il est aussi possible que vendeur et acheteur aient chacun leur notaire. Cette situation est fréquente et ne doit pas inquiéter. Les notaires se répartissent le travail selon les règles de la profession ; l’acheteur n’a pas à renoncer à son conseil pour éviter une double facturation des émoluments réglementés.

Les frais d’acquisition, souvent appelés frais de notaire, sont dus par l’acheteur. Ils comprennent principalement des droits et taxes collectés pour l’État et les collectivités, auxquels s’ajoutent les émoluments du notaire et les débours. Le montant exact dépend du prix, de la nature du bien et de certaines particularités du dossier.
Pour éviter les surprises, demandez une estimation avant la signature de l’avant-contrat. Cette estimation doit rester distincte du budget global : prix, apport, prêt, garantie bancaire, travaux immédiats, charges de copropriété, taxe foncière et éventuels honoraires d’agence. À Paris, un dossier tendu se joue parfois sur quelques milliers d’euros de trésorerie.
Côté vendeur, le meilleur gain de temps est documentaire. Rassemblez le titre de propriété, les diagnostics, les justificatifs de travaux, les documents de copropriété, les derniers procès-verbaux d’assemblée générale et les échanges utiles avec le syndic. Une pièce manquante peut retarder le projet d’acte plus sûrement qu’une négociation de prix.
Tous les achats parisiens ne sont pas complexes, mais certains signaux demandent une attention renforcée. Un immeuble ancien avec plusieurs lots, une chambre de service, une jouissance de cour, une cave mal identifiée ou des travaux réalisés sans autorisation peut imposer des vérifications supplémentaires.
La copropriété est souvent le cœur du sujet. Le règlement autorise-t-il l’usage prévu ? Des travaux de ravalement ou de toiture ont-ils été votés ? Une procédure oppose-t-elle la copropriété à un tiers ? Les charges annoncées correspondent-elles aux appels récents ? Ces questions aident l’acheteur à comprendre le coût réel du bien.
Les profils patrimoniaux méritent aussi un cadrage. Acheter seul, en couple, via une société ou avec une donation familiale ne produit pas les mêmes effets. Le notaire peut expliquer les conséquences civiles de l’acquisition, mais il faut parfois associer un conseil fiscal ou patrimonial lorsque le montage dépasse la vente courante.
Cette courte liste aide à distinguer le dossier prêt du dossier seulement séduisant.
Le notaire sécurise l’acte, mais il ne doit pas devenir l’alibi d’une décision mal préparée. Il ne choisit pas le quartier à votre place, ne garantit pas la rentabilité d’un investissement, ne remplace pas un audit technique complet et ne tranche pas l’opportunité patrimoniale si les objectifs sont flous.
Son rôle est plus précis : expliquer les conséquences juridiques, demander les pièces nécessaires, alerter sur les incohérences et formaliser un acte fiable. L’acheteur doit rester responsable de son budget, de sa stratégie, de sa tolérance aux travaux et de la cohérence du projet avec sa situation personnelle.
Pour un bien haut de gamme ou atypique, cette distinction est saine. Le notaire apporte la preuve juridique ; l’acheteur apporte l’intention, le financement et les arbitrages patrimoniaux. Quand chacun reste dans son rôle, la signature devient plus lisible et moins fragile.
Avant la vente définitive, relisez le projet d’acte avec une logique simple : identité des parties, description du bien, prix, financement, diagnostics, servitudes, copropriété, date d’entrée en jouissance et fonds à verser. Notez les questions, même si elles semblent modestes. Une interrogation traitée avant le rendez-vous évite une signature sous tension.
Vérifiez aussi les modalités pratiques : procuration éventuelle, délai bancaire pour le virement, justificatifs d’identité, assurance, remise des clés et relevés de compteurs. À Paris, le calendrier peut être serré entre déménagement, banque et libération du bien. Le notaire doit recevoir les fonds à temps ; l’acheteur doit comprendre ce qu’il signe.
Un bon dossier de vente ne se reconnaît pas seulement à la rapidité. Il se reconnaît au fait que chaque partie sait ce qui est vendu, ce qui est payé, ce qui reste à vérifier et ce qui se passera le jour de la signature.
Sur le même sujet
Le diagnostic immobilier locatif protège le bailleur et rassure le locataire. Voici la méthode pour préparer le DDT avant la signature.
· 
Une vue mer ne se garantit pas avec une photo. Voici les servitudes, titres et règles d'urbanisme à vérifier avant d'acheter une villa.
· 
Un container atelier doit être pensé autour de l'usage, de la ventilation, de l'électricité, du sol et du rangement.
· 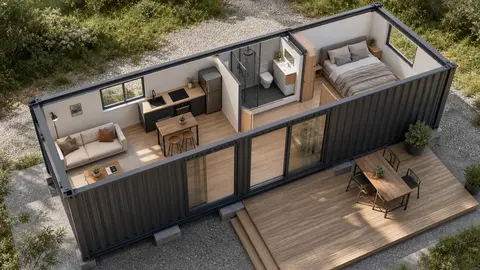
Un plan 3D de maison container sert surtout à vérifier la circulation, les ouvertures et la surface réellement habitable.
· 
Vue mer, pieds dans l'eau ou adresse iconique : sur la Côte d'Azur comme partout sur le bord de mer en France, à surface, état et secteur comparables, la vraie valeur vient du critère qui combine rareté, usage réel et sécurité de revente.
· 
Les biens avec vue mer résistent parfois mieux aux baisses que des logements comparables, mais cette résistance n'est ni automatique ni uniforme. Elle dépend de la qualité de la vue, de la rareté du secteur, de l'accès, de l'état du bien et du profil des acheteurs.
·